למה כדאי לבדוק ביטוח למערכת סולארית לפני ההתקנה
מערכת סולארית היא השקעה שיושבת על הגג או בשטח פתוח, חשופה לשמש, לרוח ולגשם במשך שנים רבות. לכן נכון לשאול כבר בשלב התכנון מי מכסה אותה אם משהו ישתבש. דניאל מלכה מ-DM Solar ממליץ להכניס את שאלת הביטוח להחלטה לפני חתימה על הצעת מחיר, ולא אחרי הנזק הראשון, כשכבר מאוחר לשנות את תנאי הפוליסה. כך מתקבלת החלטה שקולה במקום ניחוש בדקה האחרונה.
מה בכלל מבטחים: הציוד, הגג והאחריות לצד שלישי
ביטוח למערכת סולארית אינו מוצר אחד אלא שילוב של כמה רכיבים: כיסוי לציוד עצמו, כיסוי לגג ולמבנה שעליו הוא מותקן, וכיסוי לנזק שהמערכת עלולה לגרום לאחרים. לא כל פוליסה כוללת את שלושתם. כדאי לבקש מהסוכן פירוט כתוב של מה נכלל, כדי לא להניח הנחות שיתבררו כשגויות בשעת תביעה. פירוט כזה גם מקל על השוואה בין הצעות של כמה חברות.
נזקי טבע: סערה, ברד, שיטפון וברק
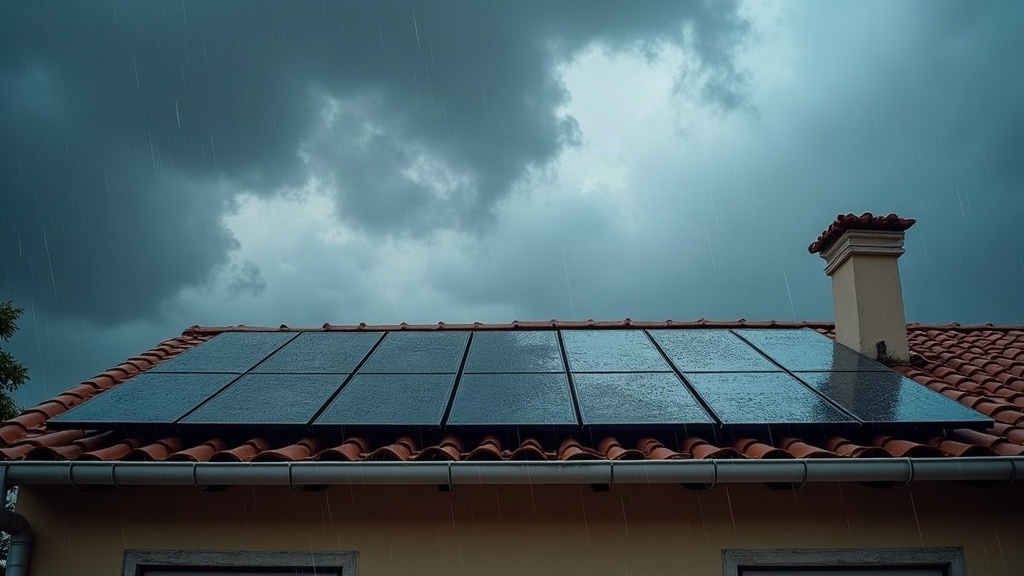
אירועי מזג אוויר הם הסיכון המרכזי למערכת חיצונית: רוח חזקה, ברד, שיטפונות וברק. התנאים משתנים בין אזורים, ולכן מי שמתקין בגליל, בירושלים או בנגב צריך לשאול אילו אירועים מוגדרים בפוליסה כנזק טבע. בקשו שהרשימה תופיע במפורש ולא רק בניסוח כללי, ובדקו אם הכיסוי חל גם על הקונסטרוקציה ולא רק על הפאנלים. שאלו גם מה קורה כשהנזק נגרם בגלל סערה חריגה באזורכם.
גניבה ונדליזם: ציוד שנמצא בחוץ
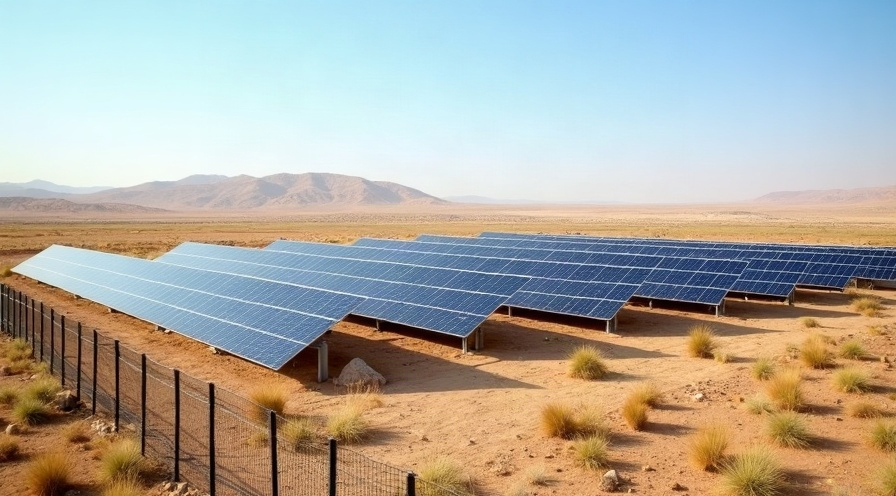
פאנלים וממירים שנמצאים בשטח פתוח או על גג נגיש עלולים למשוך גניבה או ונדליזם, בעיקר במשקים, במגרשים מרוחקים ובמבנים ריקים. בדקו אם הפוליסה כוללת גניבה, האם היא מתנה אמצעי אבטחה מסוימים, ומה נדרש להוכיח בתביעה. מערכת על הקרקע במושב פתוח נחשפת אחרת מגג בבניין מגורים, וההבדל הזה צריך להופיע בתנאי הכיסוי. תנאי האבטחה בפוליסה צריכים להתאים לנכס האמיתי שלכם.
שריפה ותקלה חשמלית: מה נחשב כיסוי
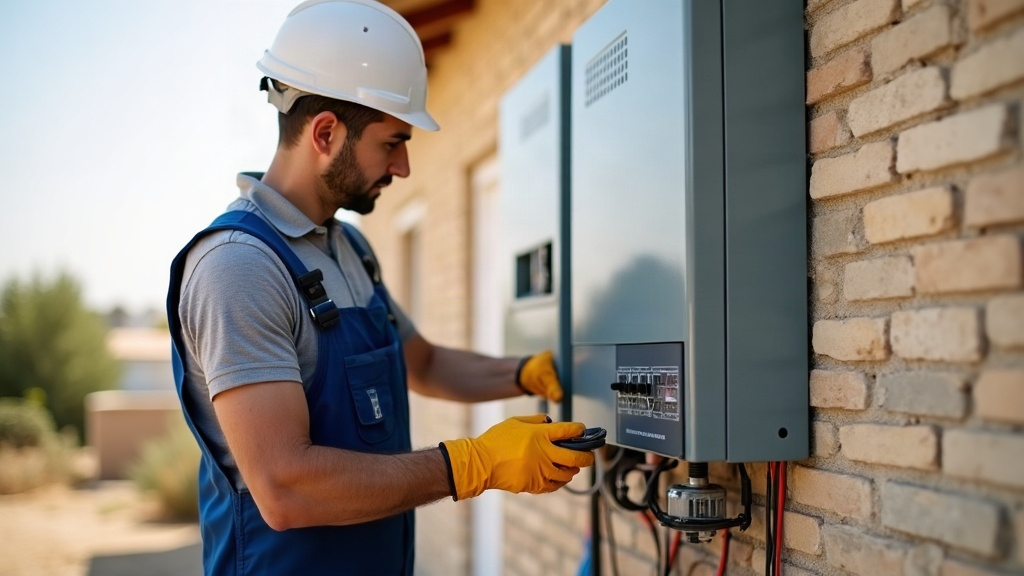
שריפה יכולה להתחיל בתקלה חשמלית בחיבורים, בממיר או בלוח, ולכן שאלו את חברת הביטוח אם נזק אש כולל גם מקור חשמלי. התקנה תקינה על ידי מתקין מוסמך, עם חיבורים נכונים ובדיקה לפני הפעלה, משפיעה גם על הסיכון וגם על ההתנהלות מול המבטח. תיעוד של בדיקות ההתקנה עשוי להיות המסמך הראשון שיתבקש בתביעה. ככל שהמסמכים מסודרים יותר, הטיפול בתביעה פשוט ומהיר יותר.
אובדן הכנסה: כשהמערכת מפסיקה לייצר
אובדן הכנסה הוא כיסוי שרבים שוכחים. כשמערכת שמוכרת חשמל מפסיקה לעבוד בגלל נזק מכוסה, ההכנסה נעצרת עד התיקון. לעסקים ולמשקים שמסתמכים על הייצור זה סעיף משמעותי. שאלו אם קיים כיסוי כזה, כמה זמן הוא נמשך, ואיך מחשבים את ההפסד. בבית פרטי ההחלטה תלויה בחשיבות ההכנסה מהמערכת לתקציב המשפחתי. חשבו מראש כמה זמן תוכלו לעמוד בלי ההכנסה הזאת.
ביטוח מבנה קיים: האם הוא כבר מכסה את הגג הסולארי
לפני שמוסיפים פוליסה חדשה בדקו מה כבר קיים. ביטוח מבנה או ביטוח דירה עשויים להכיל סעיף שמכסה תוספות קבועות לגג, אבל ייתכן שציוד סולארי דורש הרחבה או הצהרה נפרדת. אל תסיקו מכותרת הפוליסה. בקשו מהסוכן לאשר בכתב אם המערכת החדשה נכללת בביטוח הקיים או שנדרשת תוספת בתשלום נוסף. כך נמנעים מתשלום כפול על כיסוי שכבר קיים אצלכם.
הודעה לחברת הביטוח על התקנה חדשה
התקנה חדשה היא שינוי מהותי בנכס, ולכן יש להודיע עליה לחברת הביטוח. אי דיווח עלול לפגוע בזכות לפיצוי, גם אם הפוליסה הייתה מכסה את הנזק לו נמסר המידע במועד. עשו זאת בכתב, צרפו את פרטי המערכת ואת מועד החיבור, ושמרו אישור קבלה. הדיווח הקטן הזה קל לביצוע ויכול לחסוך מחלוקת בשעה שבה צריך את הכיסוי. ההודעה המסודרת גם מראה שפעלתם בתום לב מול המבטח.
ביטוח במהלך ההתקנה: מי אחראי על הציוד והעבודה
בזמן העבודה על הגג הציוד נמצא בשטח, העובדים בסביבה, והסיכון לנזק או לפציעה גבוה יותר. שאלו מי אחראי על הציוד מרגע שהגיע לאתר ועד מסירת המערכת, ומי מכסה נזק לגג או לרכוש שכן אם משהו נופל או נשבר. הבהרה בכתב בהסכם העבודה מונעת ויכוח כשכל צד מניח שהאחר אחראי. כדאי לקבוע זאת לפני תחילת העבודה ולא אחרי האירוע.
ביטוח של המתקין: מה לבקש לראות
מתקין מקצועי אמור לנהל ביטוח משלו לעבודה ולנזקים שהוא עלול לגרום. בקשו לראות אישור ביטוח בתוקף ולא להסתפק באמירה. בדקו גם את רישיון החשמלאי שמבצע את העבודה, כי הוא חלק מהתשתית המקצועית שמונעת בעיות. ציינו בהסכם מי אחראי לתיקון אם התגלה ליקוי בעבודה, ובאיזה פרק זמן הוא נדרש להגיב. כך תדעו שמי שעובד על הגג שלכם מכוסה כראוי ולא רק מבטיח זאת.
ההבדל בין אחריות יצרן לביטוח
אחריות יצרן וביטוח הם שני דברים שונים. אחריות עוסקת בדרך כלל בפגם בייצור או בביצועי הרכיב בתנאים שהוגדרו, ואילו ביטוח עוסק באירועים חיצוניים כמו סערה, אש או גניבה. מערכת יכולה להיפגע מאירוע שהאחריות לא תכסה, ולהפך. פירטנו מה כוללת אחריות במאמר על אחריות על פאנלים וממירים, וכדאי לקרוא אותו לצד הפוליסה. לכן אי אפשר לוותר על אחד מהם בטענה שהשני מספיק.
השתתפות עצמית ותקרת כיסוי: מה לבדוק בפוליסה
השתתפות עצמית היא הסכום שתשלמו מכיסכם בכל תביעה, ותקרת הכיסוי היא הסכום המרבי שחברת הביטוח תשלם. שניהם קובעים כמה הפוליסה שווה בפועל. פוליסה זולה עם השתתפות עצמית גבוהה עלולה להתברר כיקרה. בקשו להשוות הצעות לפי שני הנתונים יחד ולא לפי הפרמיה לבדה, ושאלו אם ההשתתפות העצמית משתנה בין סוגי נזק. הבדל קטן בתנאים יכול לשנות מאוד את התוצאה בתביעה אמיתית.
סכום הביטוח: ערך כינון מול ערך נוכחי
סכום הביטוח צריך לשקף את מה שיידרש כדי להחזיר את המערכת למצבה, כולל פירוק, הובלה, עבודה וחיבור מחדש. ערך כינון מחליף ציוד חדש, ואילו ערך נוכחי מביא בחשבון בלאי. בדקו איזו שיטה חלה בפוליסה שלכם. סכום נמוך מדי עלול להשאיר פער, וסכום גבוה מדי מייקר את הפרמיה. התייעצו עם הסוכן והציגו לו את הצעת המחיר המלאה. עדכנו את הסכום מדי תקופה אם המערכת הורחבה או שונתה.
סעיפי החרגה שחשוב לקרוא
סעיפי החרגה הם המקום שבו נחשפים הפערים. קראו אילו אירועים לא מכוסים, למשל נזק שנגרם מתחזוקה לקויה, מהתקנה לא מוסמכת או ממצב גג ידוע שלא טופל. בקשו הסבר בשפה פשוטה על כל החרגה, ואם יש סעיף שלא מתאים לכם, שאלו אם אפשר לשנות אותו. כך אתם יודעים מראש מה לא יכוסה, ולא מגלים זאת אחרי אירוע. אל תחתמו לפני שהבנתם כל סעיף שמגביל את הכיסוי.
מערכת אגירה וסוללות: שיקולי ביטוח נוספים
מערכת אגירה עם סוללות מוסיפה שיקולים משלה, כמו מיקום ההתקנה, אוורור ובטיחות אש. חברות ביטוח עשויות לשאול שאלות נוספות על סוללות או לדרוש התאמות. אם אתם שוקלים אגירה, ספרו על כך לסוכן כבר בשלב התכנון. הרחבנו על ההיבטים הטכניים במדריך אגירת האנרגיה, ושם מוסבר גם איך בוחרים מיקום מתאים לסוללה. גם סוג הסוללה והדגם שלה עשויים להשפיע על ההצעה.
בית משותף וגג משותף: מי מבטח מה
בבית משותף הגג שייך לכלל הדיירים, ולכן השאלה היא מי מבטח את המערכת ואת הגג: ועד הבית, קבוצת הדיירים שמימנה אותה, או כל דייר בנפרד. ביטוח הבניין הקיים עשוי להתייחס לגג אך לא בהכרח לציוד סולארי. קבעו את האחריות והביטוח בהסכם בין הדיירים, והציגו את הפרטים לחברת הביטוח לפני ההפעלה כדי למנוע מחלוקת. ככל שהדברים כתובים ברור, קל יותר לפתור מחלוקות בעתיד.
מושבים ומשקים: מבני משק ומערכות על הקרקע
במושבים ובמשקים המערכת יושבת לעיתים על גג של רפת, לול או מחסן, ולעיתים על הקרקע. כל אחד מהם מציב שאלה אחרת: ביטוח מבנה המשק, ביטוח ציוד חקלאי ושאלת הגדר והאבטחה. בדקו עם הסוכן איך המערכת משתלבת בפוליסת המשק הקיימת. פרטים על פתרונות למשקים תמצאו בעמוד המושבים והמשקים. שאלות כאלה עדיף להבהיר לפני החיבור לרשת ולא אחריו.
עסקים ומפעלים: פוליסה עסקית והתאמה למערכת
עסק או מפעל עם מערכת גדולה על הגג צריך לבדוק את הפוליסה העסקית. אירוע שמשבית את הייצור פוגע גם בחשמל שנחסך וגם בהכנסה. בקשו מהסוכן להתאים את סכומי הביטוח ולבדוק אם יש חפיפה עם כיסוי קיים לרכוש ולאובדן תוצאתי. דיברנו על מערכות לעסקים במדריך לגגות עסקיים ותעשייתיים, והוא משלים את התמונה. גם כאן ההשוואה בין הצעות של כמה סוכנים משתלמת.
גג ישן וביטוח: למה מצב הגג משפיע
מצב הגג משפיע על הביטוח. גג ישן, סדוק או עם נזילות ידועות עלול להגביר את הסיכון, ובתביעה המבטח עשוי לטעון שהנזק נגרם מתחזוקה לקויה. לכן נכון לבדוק את הגג לפני ההתקנה ולתקן ליקויים. פירטנו את סוגי הגגות ואת שיקולי ההתקנה במדריך על סוגי גגות, ושם מוסבר מה בודקים לפני שמקבעים מסילות. תיקון הליקויים מראש מקל על המבטח להכיר בנכס כתקין.
תיעוד המערכת: תמונות, חשבוניות ומסמכים
תיעוד טוב הוא חצי מהתביעה. שמרו את הצעת המחיר, החשבונית, מפרט הציוד, תמונות של המערכת אחרי ההתקנה ואישורי החיבור מחברת החשמל. מומלץ לצלם את הגג ואת המערכת מדי תקופה. כשקורה נזק, המסמכים האלה מוכיחים מה הותקן ובאיזה מצב, ומקצרים את ההתכתבות עם חברת הביטוח. אספו הכול בתיקייה אחת, פיזית או דיגיטלית. צילום שנעשה לפני אירוע שווה הרבה יותר מצילום שנעשה אחריו.
מה עושים כשקורה נזק: סדר פעולות
כשמתרחש נזק, הסדר חשוב. קודם כול דאגו לבטיחות: אל תתקרבו למערכת פגועה או לחוטים חשופים, וקראו לאיש מקצוע מוסמך. אחר כך צלמו את הנזק, דווחו לחברת הביטוח במועד שהפוליסה קובעת, ואל תתקנו לפני שקיבלתם הנחיה. הגשת תביעה מסודרת מתחילה בתיעוד מהיר ובדיווח בזמן. שמרו את מספר הפוליסה ואת פרטי הסוכן במקום זמין וידוע לכולם בבית.
השוואת הצעות ביטוח: מה שואלים את הסוכן
הפרמיה אינה השאלה היחידה בהשוואת הצעות. שאלו את הסוכן מה כלול, מה מוחרג, מה ההשתתפות העצמית, איך מחושב סכום הביטוח ואיך מטפלים בתביעה. כדאי לקבל לפחות שתי הצעות ולהשוות בטבלה פשוטה. הצעה זולה שמוחרגת ממנה סכנה מרכזית אינה חיסכון. אפשר להעביר לסוכן את מפרט המערכת מהצעת המחיר כדי לדייק את ההצעה. שאלו גם כמה זמן לוקח בדרך כלל לקבל החלטה בתביעה.
תחזוקה שוטפת כחלק ממניעת נזקים
מניעת נזק זולה יותר מתביעה. תחזוקה שוטפת, בדיקת קיבועים אחרי סערה, ניקוי ובקרה על ביצועי המערכת מצמצמים סיכונים ומראים למבטח שהנכס מנוהל היטב. קראו את מדריך התחזוקה ושלבו בדיקה תקופתית בלוח השנה. מערכת מנוטרת מזהה ירידה בייצור מוקדם, וזה עוזר לגלות תקלה לפני שהיא הופכת לנזק יקר. כך תשמרו על המערכת ועל התנאים שבפוליסה לאורך שנים.
לסיכום, ביטוח למערכת סולארית הוא חלק מהתכנון ולא תוספת אחרונה: מגדירים מה מכוסה, מדווחים על ההתקנה, שומרים תיעוד ומשווים הצעות לפי תנאים ולא לפי מחיר. דניאל מלכה מ-DM Solar מזמין לשיחת ייעוץ ללא התחייבות, בכל הארץ. פרטים בדף השירותים, ולפנייה ישירה בצור קשר.